Domain pufferlager.de kaufen?
Wir ziehen mit dem Projekt
pufferlager.de um.
Sind Sie am Kauf der Domain
pufferlager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pufferlager.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Zwischenlager, Antriebswelle KANACO H32006Das Zwischenlager für die Antriebswelle KANACO SB-2000WBK hilft dabei, einen plötzlichen Antriebsverlust durch ein versagendes Gelenk zu verhindern. Antriebswellengelenke gleichen Längenänderungen und Winkelbewegungen aus, die während des Federvorgangs entstehen.Das Zwischenlager ist unter anderem kompatibel mit Fahrzeugen wie Toyota AURIS, Lexus RX, Toyota COROLLA Compact, Toyota RAV 4 III und Toyota MATRIX. Bestellen Sie das Zwischenlager KANACO SB-2000WBK bei Motointegrator.30,63 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zwischenlager, Antriebswelle BTA H3P001BTAAntriebswellengelenke übertragen das Drehmoment des Motors vom Getriebe auf die Antriebsräder und ermöglichen dabei flexible Bewegungen bei verschiedenen Lenkwinkeln. Der Austausch eines defekten Gelenks beseitigt störende Knackgeräusche beim Lenken und stellt eine vibrationsfreie Kraftübertragung wieder her.Das Zwischenlager, Antriebswelle BTA H3P001BTA ist unter anderem mit Fahrzeugen wie dem Peugeot BIPPER und Peugeot BIPPER TEPEE kompatibel. Jetzt Zwischenlager, Antriebswelle BTA H3P001BTA bei Motointegrator bestellen.14,36 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
comfort Puffer-Trinkwasser-Speicher mit 1 WT, PTS-1W 600 weissPTS-1W 600 EEK C weiß, Puffer-Trinkwasser-Speicher PTS-1W 500, aus Stahl S235 JR, (innen roh, außen grundiert), Pufferspeicher mit innenliegender TW-Blase (Inhalt ca. 180 Liter), 1 Wärmetauscher unten, Magnesiumanode, Isolierung 120 mm Greenline, max. Betriebsdruck: Puffer: 3 bar, Trinkwasser: 10 bar, max. Temp.: Puffer: 95 Grad C, Trinkwasser: 95 Grad C, Bereitschaftswärmeaufwand gemäß Produktdatenblatt (Produktfamilie 600), Maße (ohne Isolierung): Durchm.: 650 mm, Höhe: 2009 mm, Kippm.: 2045 mm2914,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
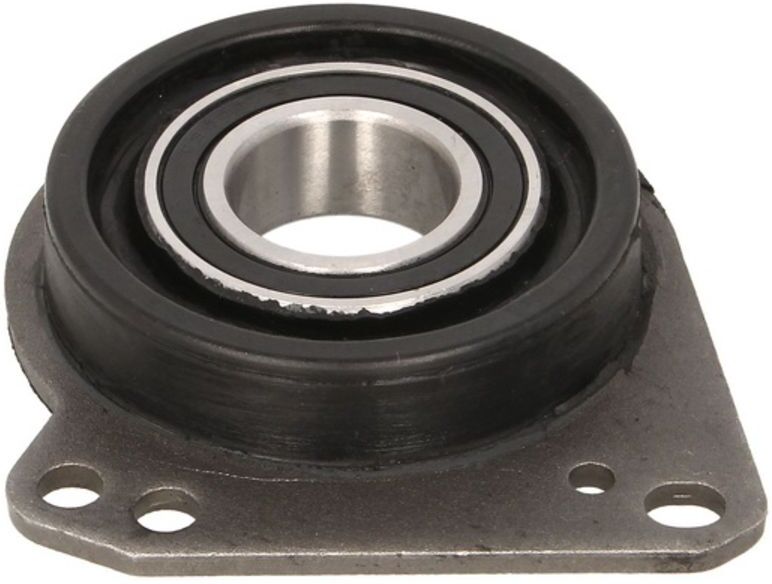
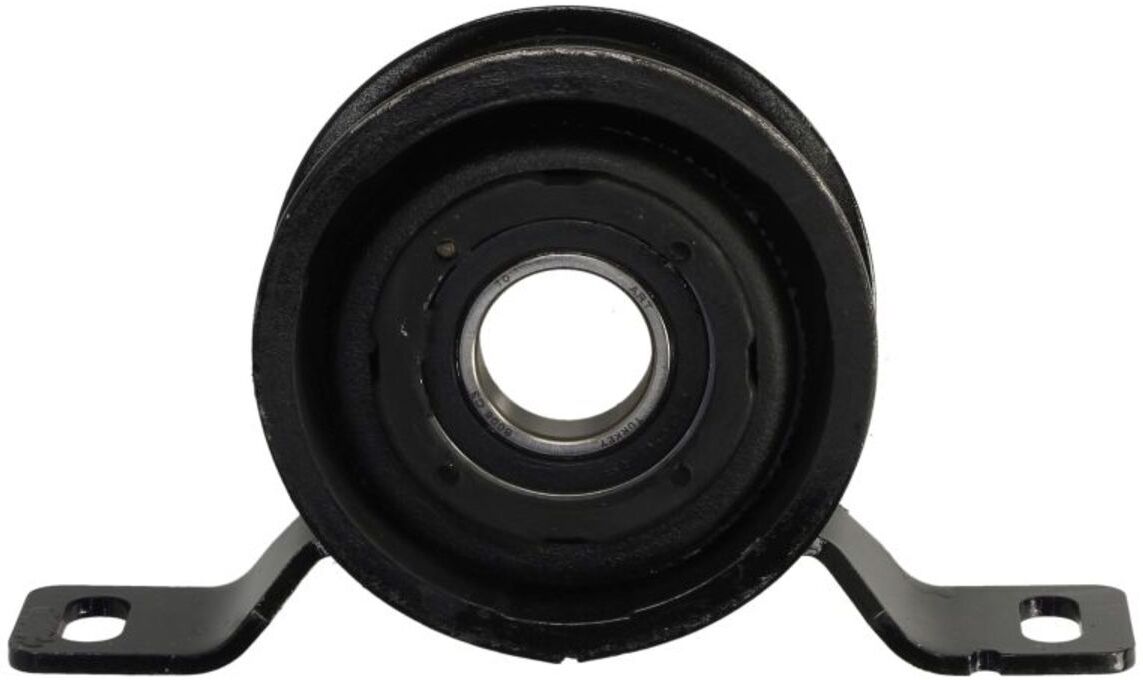
Zwischenlager, Antriebswelle BTA H3G003BTADie Mittellagerung, Antriebswelle beinhaltet ein Lager in einer Gummihalterung, das die Drehung ermöglicht und gleichzeitig Schwingungen dämpft. Der Austausch eines defekten Mittellagers stellt ein ruhiges und komfortables Fahrverhalten wieder her.Das Zwischenlager BTA H3G003BTA hat seine Montageseite an der Vorderachse beidseitig. Dieses Ersatzteil ist unter anderem kompatibel mit dem VW TRANSPORTER T4 Pritsche/Fahrgestell, Toyota CARINA IV, Ford MONDEO III Stufenheck sowie Ford GALAXY I. Holen Sie sich jetzt das Zwischenlager BTA H3G003BTA bei Motointegrator.14,09 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zwischenlager, Antriebswelle KANACO H32006Das Zwischenlager für die Antriebswelle KANACO SB-2000WBK hilft dabei, einen plötzlichen Antriebsverlust durch ein versagendes Gelenk zu verhindern. Antriebswellengelenke gleichen Längenänderungen und Winkelbewegungen aus, die während des Federvorgangs entstehen.Das Zwischenlager ist unter anderem kompatibel mit Fahrzeugen wie Toyota AURIS, Lexus RX, Toyota COROLLA Compact, Toyota RAV 4 III und Toyota MATRIX. Bestellen Sie das Zwischenlager KANACO SB-2000WBK bei Motointegrator.30,63 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zwischenlager, Antriebswelle BTA H3P001BTAAntriebswellengelenke übertragen das Drehmoment des Motors vom Getriebe auf die Antriebsräder und ermöglichen dabei flexible Bewegungen bei verschiedenen Lenkwinkeln. Der Austausch eines defekten Gelenks beseitigt störende Knackgeräusche beim Lenken und stellt eine vibrationsfreie Kraftübertragung wieder her.Das Zwischenlager, Antriebswelle BTA H3P001BTA ist unter anderem mit Fahrzeugen wie dem Peugeot BIPPER und Peugeot BIPPER TEPEE kompatibel. Jetzt Zwischenlager, Antriebswelle BTA H3P001BTA bei Motointegrator bestellen.14,36 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
comfort Puffer-Trinkwasser-Speicher mit 1 WT, PTS-1W 600 weissPTS-1W 600 EEK C weiß, Puffer-Trinkwasser-Speicher PTS-1W 500, aus Stahl S235 JR, (innen roh, außen grundiert), Pufferspeicher mit innenliegender TW-Blase (Inhalt ca. 180 Liter), 1 Wärmetauscher unten, Magnesiumanode, Isolierung 120 mm Greenline, max. Betriebsdruck: Puffer: 3 bar, Trinkwasser: 10 bar, max. Temp.: Puffer: 95 Grad C, Trinkwasser: 95 Grad C, Bereitschaftswärmeaufwand gemäß Produktdatenblatt (Produktfamilie 600), Maße (ohne Isolierung): Durchm.: 650 mm, Höhe: 2009 mm, Kippm.: 2045 mm2914,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Halter Zwischenlager, Gelenkwelle BTA G92005BTADie Mittellagerung, Antriebswelle verhindert das Durchhängen und Vibrieren der Welle bei hohen Drehzahlen. Der Austausch einer defekten Mittellagerung beseitigt störende Vibrationen und Brummgeräusche, die besonders bei bestimmten Geschwindigkeiten auftreten können.Der Halter Zwischenlager, Gelenkwelle BTA G92005BTA hat eine Breite von 172 mm und einen Innendurchmesser von 30 mm. Dieses Bauteil ist unter anderem kompatibel mit Toyota HIGHLANDER / KLUGER, Lexus RX, Toyota AVENSIS VERSO, Toyota HARRIER und Toyota PREVIA II. Bestellen Sie den Halter Zwischenlager, Gelenkwelle BTA G92005BTA jetzt bei Motointegrator.43,68 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Halter Zwischenlager, Gelenkwelle BTA G9J002BTADer Austausch einer defekten Mittellagerung, Antriebswelle sorgt für ein ruhiges und komfortables Fahrerlebnis ohne störende Vibrationen. Diese Komponente stützt lange, mehrteilige Antriebswellen in der Mitte ab und verhindert so ein Durchhängen bei hohen Drehzahlen.Der Halter Zwischenlager, Gelenkwelle BTA G9J002BTA hat einen Innendurchmesser von 30 mm. Dieses Ersatzteil ist unter anderem mit dem Jaguar S-TYPE II kompatibel. Holen Sie sich jetzt den Halter Zwischenlager, Gelenkwelle BTA G9J002BTA bei Motointegrator.31,02 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.