Domain pufferlager.de kaufen?
Wir ziehen mit dem Projekt
pufferlager.de um.
Sind Sie am Kauf der Domain
pufferlager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pufferlager.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
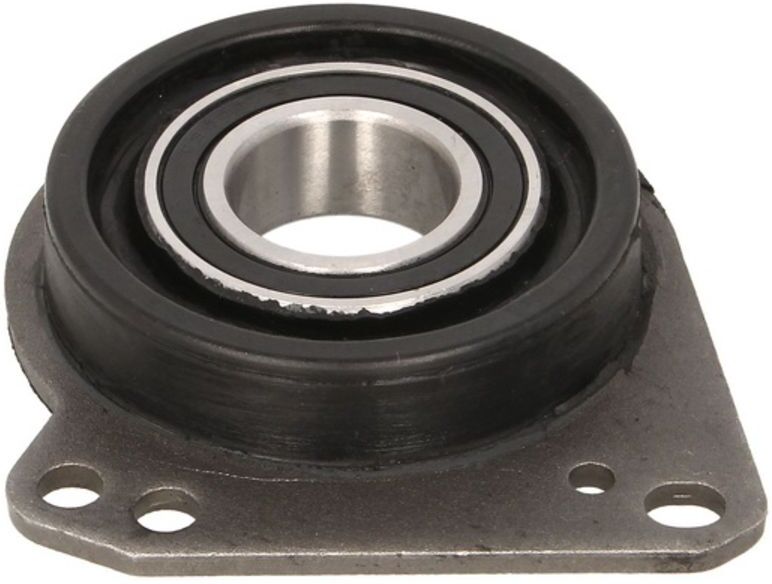
Zwischenlager, Antriebswelle BTA H3G003BTADie Mittellagerung, Antriebswelle beinhaltet ein Lager in einer Gummihalterung, das die Drehung ermöglicht und gleichzeitig Schwingungen dämpft. Der Austausch eines defekten Mittellagers stellt ein ruhiges und komfortables Fahrverhalten wieder her.Das Zwischenlager BTA H3G003BTA hat seine Montageseite an der Vorderachse beidseitig. Dieses Ersatzteil ist unter anderem kompatibel mit dem VW TRANSPORTER T4 Pritsche/Fahrgestell, Toyota CARINA IV, Ford MONDEO III Stufenheck sowie Ford GALAXY I. Holen Sie sich jetzt das Zwischenlager BTA H3G003BTA bei Motointegrator.12,33 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zwischenlager, Antriebswelle KANACO H32006Das Zwischenlager für die Antriebswelle KANACO SB-2000WBK hilft dabei, einen plötzlichen Antriebsverlust durch ein versagendes Gelenk zu verhindern. Antriebswellengelenke gleichen Längenänderungen und Winkelbewegungen aus, die während des Federvorgangs entstehen.Das Zwischenlager ist unter anderem kompatibel mit Fahrzeugen wie Toyota AURIS, Lexus RX, Toyota COROLLA Compact, Toyota RAV 4 III und Toyota MATRIX. Bestellen Sie das Zwischenlager KANACO SB-2000WBK bei Motointegrator.30,63 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zwischenlager, Antriebswelle BTA H3P001BTAAntriebswellengelenke übertragen das Drehmoment des Motors vom Getriebe auf die Antriebsräder und ermöglichen dabei flexible Bewegungen bei verschiedenen Lenkwinkeln. Der Austausch eines defekten Gelenks beseitigt störende Knackgeräusche beim Lenken und stellt eine vibrationsfreie Kraftübertragung wieder her.Das Zwischenlager, Antriebswelle BTA H3P001BTA ist unter anderem mit Fahrzeugen wie dem Peugeot BIPPER und Peugeot BIPPER TEPEE kompatibel. Jetzt Zwischenlager, Antriebswelle BTA H3P001BTA bei Motointegrator bestellen.14,19 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter



-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Zwischenlager, Antriebswelle PASCAL G2G026PCDynamik der Bremsung/Fahrt: für Fahrzeuge mit ABS. Gesamtlänge [mm]: 1055. Getriebeart: Mit mechanischer Getriebe. Hersteller: PASCAL. Herstellernummer: G2G026PC. Index: G2G026PC. Montage Achse: Vorne. Montageseite: Rechts. Zustand: Wiederaufbereitet. Zähne des ABS Rings: 48. Äußere Verzahnung von der Diferenzialseite: 26. Äußere Verzahnung von der Radseite: 28.65,62 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zwischenlager, Antriebswelle BTA H3G003BTADie Mittellagerung, Antriebswelle beinhaltet ein Lager in einer Gummihalterung, das die Drehung ermöglicht und gleichzeitig Schwingungen dämpft. Der Austausch eines defekten Mittellagers stellt ein ruhiges und komfortables Fahrverhalten wieder her.Das Zwischenlager BTA H3G003BTA hat seine Montageseite an der Vorderachse beidseitig. Dieses Ersatzteil ist unter anderem kompatibel mit dem VW TRANSPORTER T4 Pritsche/Fahrgestell, Toyota CARINA IV, Ford MONDEO III Stufenheck sowie Ford GALAXY I. Holen Sie sich jetzt das Zwischenlager BTA H3G003BTA bei Motointegrator.12,33 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Zwischenlager, Antriebswelle KANACO H32006Das Zwischenlager für die Antriebswelle KANACO SB-2000WBK hilft dabei, einen plötzlichen Antriebsverlust durch ein versagendes Gelenk zu verhindern. Antriebswellengelenke gleichen Längenänderungen und Winkelbewegungen aus, die während des Federvorgangs entstehen.Das Zwischenlager ist unter anderem kompatibel mit Fahrzeugen wie Toyota AURIS, Lexus RX, Toyota COROLLA Compact, Toyota RAV 4 III und Toyota MATRIX. Bestellen Sie das Zwischenlager KANACO SB-2000WBK bei Motointegrator.30,63 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Zwischenlager, Antriebswelle BTA H3P001BTAAntriebswellengelenke übertragen das Drehmoment des Motors vom Getriebe auf die Antriebsräder und ermöglichen dabei flexible Bewegungen bei verschiedenen Lenkwinkeln. Der Austausch eines defekten Gelenks beseitigt störende Knackgeräusche beim Lenken und stellt eine vibrationsfreie Kraftübertragung wieder her.Das Zwischenlager, Antriebswelle BTA H3P001BTA ist unter anderem mit Fahrzeugen wie dem Peugeot BIPPER und Peugeot BIPPER TEPEE kompatibel. Jetzt Zwischenlager, Antriebswelle BTA H3P001BTA bei Motointegrator bestellen.14,19 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
comfort Puffer-Trinkwasser-Speicher mit 1 WT, PTS-1W 600 weissPTS-1W 600 EEK C weiß, Puffer-Trinkwasser-Speicher PTS-1W 500, aus Stahl S235 JR, (innen roh, außen grundiert), Pufferspeicher mit innenliegender TW-Blase (Inhalt ca. 180 Liter), 1 Wärmetauscher unten, Magnesiumanode, Isolierung 120 mm Greenline, max. Betriebsdruck: Puffer: 3 bar, Trinkwasser: 10 bar, max. Temp.: Puffer: 95 Grad C, Trinkwasser: 95 Grad C, Bereitschaftswärmeaufwand gemäß Produktdatenblatt (Produktfamilie 600), Maße (ohne Isolierung): Durchm.: 650 mm, Höhe: 2009 mm, Kippm.: 2045 mm2914,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.